+375(17) 378-83-89

Оформить доступ
Подписка на журнал «Финансовый директор»

Подписка на журнал «Финансовый директор»

Подписка на журнал «Финансовый директор»
Количество месяцев подписки
  • 6
  • 12
  • -
602.64 руб.

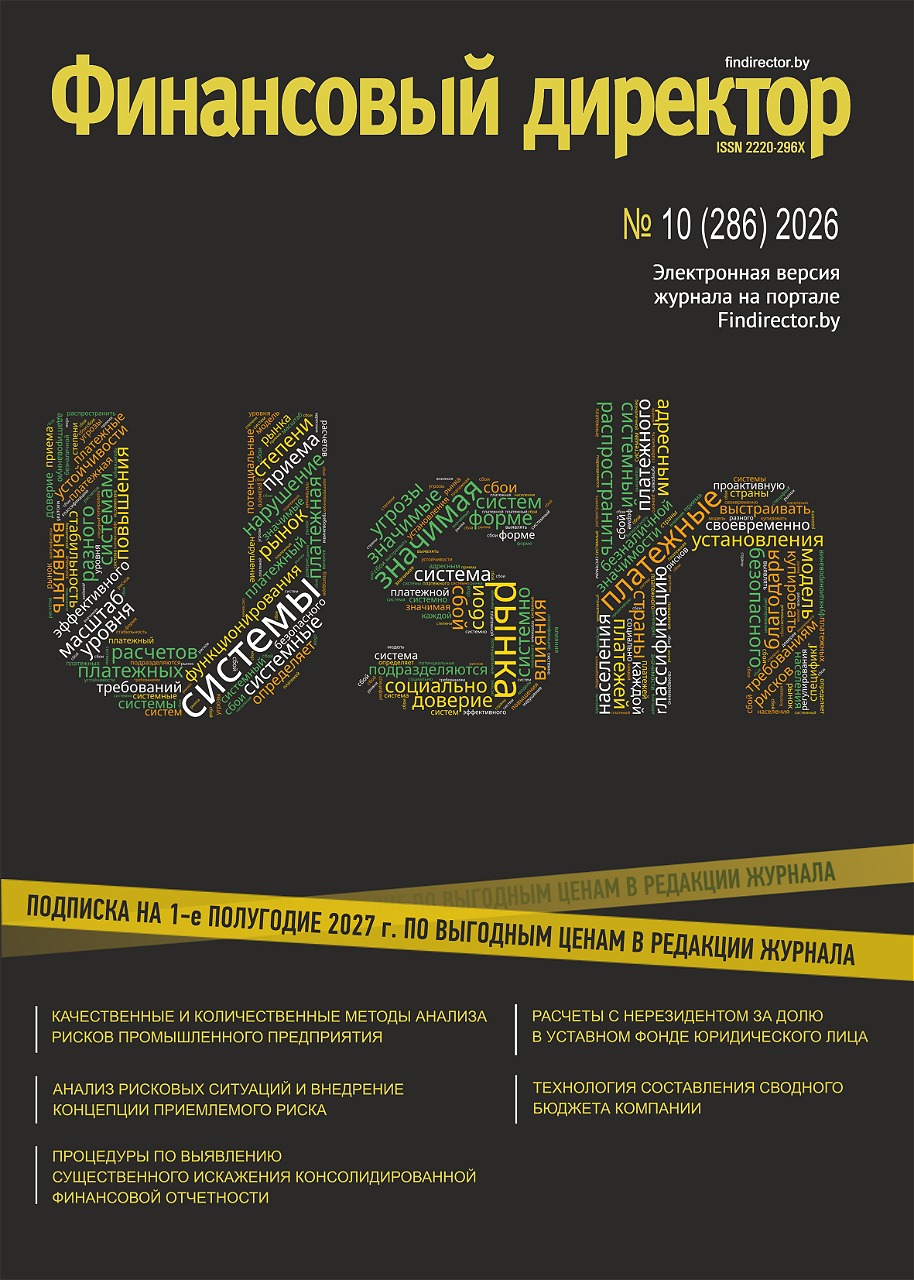
Журнал «Финансовый директор» как аналитическое ежемесячное издание для собственников и руководителей компаний, а также специалистов ФЭС оказывает своим читателям помощь в принятии взвешенных решений в области управления компанией и ее денежными потоками с учетом новых экономических условий.

На страницах журнала читатель найдет практические советы по созданию антикризисных стратегий развития (выживания) компании, выработке новых концепций бюджетирования, бизнес-планирования, управленческого учета, инвестирования средств.

Издание будет предлагать актуальные способы устранения диспропорций в структуре текущих активов компании, свои варианты финансирования деятельности, управления дебиторской и кредиторской задолженностью, товарными запасами, ценами, ВЭД.

Особое внимание издание уделит проблемам сокращения издержек, уменьшения себестоимости продукции, перепрофилирования производств, избавления от неликвидных запасов и распоряжения непрофильными активами, а также вопросам кредитования, отсрочки платежей, предоставления скидок, реструктуризации долгов, налоговой оптимизации и страхования рисков.

В рубрике Практикум — издание расскажет о практическом опыте белорусских компаний по поиску скрытых резервов и новых возможностей, повышению эффективности работы, составлению бюджетов в условиях неопределенности.

Журнал продолжит разговор о сохранении «ядра» команды, технике безопасности при увольнении сотрудников, борьбе с мошенничеством и хищениями со стороны персонала, а также взаимодействии финансового отдела с другими подразделениями компании.

«Финансовый директор»: через качественное управление финансами к грамотному управлению компанией!

Периодичность — 1 раз в месяц

Объем — 80 стр.

E-mail редакции: info@profmedia.by


Для кого рекомендован товар
Директор / Экономист
Свежие статьи
Официальные разъяснения Министерства финансов Российской Федерации по наиболее часто задаваемым вопросам в отношении функционирования системы подтверждения ожидания поставки товаров (СПОТ)

3. Официальные разъяснения Министерства финансов Российской Федерации по наиболее часто задаваемым вопросам в отношении функционирования системы подтверждения ожидания поставки товаров (СПОТ) |

Распространяются ли требования системы СПОТ на ввоз товаров, ранее временно вывезенных с территории ...
Сейчас читают

1. Оплачу долг, когда мне оплатят: проблематика обусловленного исполнения обязательства

С 19.11.2024 в Гражданском кодексе Республики Беларусь появилось одно существенное дополнение, которое, по своей сути, легализует правовые конструкции, давно сложившиеся на практике. Например, выплата вознаграждения за объем продаж или переработку поставленного товара; право кредитора (продавца или займодавца) досрочно потребовать оплаты оставшейся суммы долга в случае нарушения оплаты текущих платежей. Для целей правильного применения ст. 3081 ГК нужно учитывать, что условным может быть только обязательство, но не сам договор, поэтому понятие «договор» нельзя смешивать с понятием «обязательство».

2. Рамочный договор — вечная подвешенность?

Конструкция рамочного договора, несмотря на отсутствие отдельного регулирования в  Гражданском кодексе Республики Беларусь, является одним из самых популярных инструментов в бизнесе. Реализуя принцип свободы договора, стороны фиксируют общие правила взаимоотношений, соглашаясь, что существенные условия (наименование, количество, цена, сроки поставки) будут определяться отдельно. Однако при составлении договора стороны часто забывают урегулировать вопрос, связанный с последствиями недостижения согласия по открытым условиям, когда предоплата уже внесена.

3. Проблемы и ограничения консолидированной финансовой отчетности

Статья посвящена особенностям и проблемам составления консолидированной финансовой отчетности. Для того чтобы была возможность оценить финансовые результаты и финансовое состояние группы компаний, необходимо иметь единую финансовую отчетность, которая бы рассматривала группу компаний как единый экономический субъект, однако следует помнить, что консолидированная финансовая отчетность имеет свои ограничения.

4. Анализ рисковых ситуаций и внедрение концепции приемлемого риска на примере сельскохозяйственного производства

В статье обоснована необходимость идентификации, оценки и управления рисками. Рассмотрены категории, виды и инструменты покрытия рисков, чаще всего возникающие в процессе деятельности. Освещены этапы управления рисками на примере аграрных предприятий. В заключении сформулированы предложения по соблюдению концепции приемлемого риска на производстве, переработке, реализации и потреблению продукции.

5. Качественные и количественные методы анализа рисков промышленного предприятия

Современные условия приводят к необходимости разработки новой стратегии управления производственным предприятием, действующим в условиях риска, разработки методики анализа и оценки риска, а также процедуры принятия и реализации управленческих решений. В статье приведено обобщение качественных и количественных методов анализа риска. Предложена общая схема системы управления риском промышленных предприятий с целью осуществления анализа и оценки риска, выработки способов его снижения при управлении производством.

6. Подключаемся к пилотному проекту по частичной компенсации транспортно-логистических расходов при экспорте продовольственной продукции

6 августа 2026 г. было опубликовано постановление Совета Министров Республики Беларусь от 03.08.2026 № 390 «О реализации пилотного проекта по частичной компенсации транспортно-логистических расходов при экспорте продовольственной продукции», а уже 21 сентября постановлением № 479 предусмотрено расширение перечня продовольственной продукции, в отношении которой предоставляется частичная компенсация транспортно-логистических расходов при экспорте продовольственной продукции в иностранные государства..